
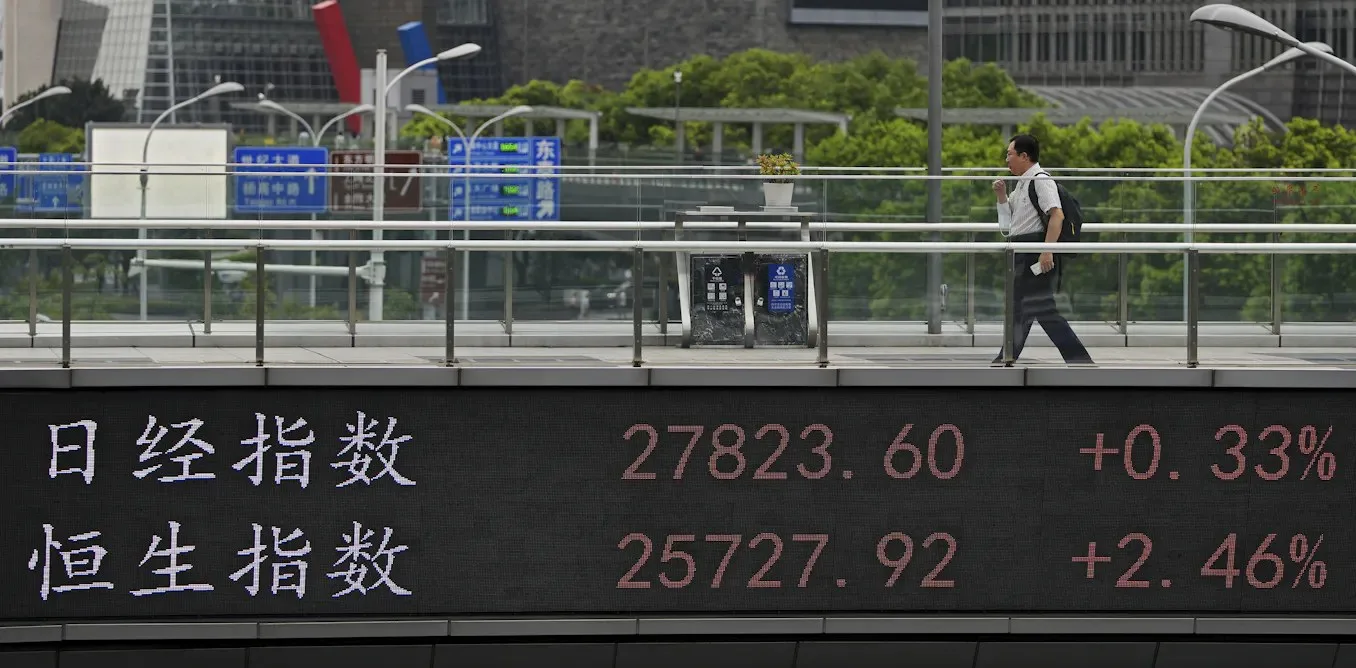
2021 yılında bir adam, Şanghay’ın Pudong Finans Bölgesi’ndeki bir yaya köprüsünden geçerken Hang Seng ve Nikkei endekslerini gösteren bir elektronik ekranın yanından geçiyor. Çin’in ekonomik görünümüne ilişkin endişelere rağmen, ülke küresel ekonomide hâlâ önemli bir güç olmaya devam ediyor.
(AP Fotoğraf/Andy Wong)
Görevden alma vergileri ve kötüleşen ticari ilişkilerle karşı karşıya kalan Kanada, hâlâ Kanada mal ihracatının yüzde 70’inden fazlasını oluşturan Amerika Birleşik Devletleri’ne olan bağımlılığını azaltmaya çalışıyor.
Başbakan Mark Carney, önümüzdeki on yıl içinde ABD dışındaki ülkelere yapılan ihracatı iki katına çıkarma hedefi belirledi.
Zaten Kanada’nın en büyük ikinci ticaret ortağı olan ve 2025 yılında yaklaşık 125 milyar dolarlık çift yönlü mal ticareti gerçekleştiren Çin, bu stratejinin doğal bir parçası.

Ancak Çin ile ticareti genişletmek de kendi risklerini beraberinde getiriyor. Çin ekonomisi, uzun süredir devam eden emlak piyasası durgunluğu, azalan nüfus ve ABD ile artan ticari gerilimler de dahil olmak üzere artan baskılarla karşı karşıya.
Kanada için asıl soru, Çin ekonomisi uzun süreli bir yavaşlamaya girerse bu ilişkinin ne kadar dayanıklı olacağıdır. Tek bir büyük ticaret ortağına olan bağımlılığı azaltma çabaları, Kanada’yı giderek başka bir ortağa daha bağımlı hale getirebilir mi?
Japonya’nın deneyimi uyarıcı bir ders sunuyor. Kanada ticaretini çeşitlendirirken, ABD’ye olan bağımlılığının yerini Çin’e yeni bir bağımlılıkla doldurmamaya dikkat etmelidir.
Uyarı işaretleri
Japonya’nın ekonomik seyri, sürekli büyüme beklentilerinin ne kadar çabuk çökebileceğinin çarpıcı bir örneğidir. 1980’lerde Japonya’nın küresel ekonomik hakimiyet için ABD ile rekabet etmesi bekleniyordu. Ancak bunun yerine, 1990’ların başında emlak ve borsa balonlarının patlaması on yıllar süren bir durgunluğa yol açtı.
Bu, son dakika haberleri veya temelsiz görüşler hakkında değildir.
Arazi fiyatları art arda 14 yıl boyunca düştü ve ticari arazilerin değeri 1991 seviyesinin yaklaşık üçte birine geriledi. Bu dönem Japonya’nın “kayıp on yılları” olarak anılmaya başlandı.
Şu anda dünyanın en büyük ikinci ekonomisi olan Çin de benzer baskılarla karşı karşıya. Emlak piyasası 2021’den beri gerilemekte, bu da hane halkı servetini azaltıyor ve yerel yönetimlerin maliyesini zayıflatıyor.
Ülkenin nüfusu dört yıldır art arda azalıyor ve hükümetin 2026 için belirlediği yüzde 4,5 ila 5’lik büyüme hedefi, 1991’den bu yana en düşük seviye.
Çin ayrıca Washington ile artan ticari gerilimlerle de karşı karşıya. Çin ihracatına ve ileri teknolojilere erişime yönelik kısıtlamalar, iki ülke arasındaki ekonomik rekabeti şiddetlendirdi.
Bununla birlikte, bu karşılaştırmanın önemli sınırları var. Çin’in ekonomik yapısı, siyasi sistemi ve küresel konumu Japonya’dan farklı. Ancak Japonya’nın deneyimi, Kanada’nın başka bir büyük ticaret ortağına aşırı bağımlı hale gelmeden önce riskleri neden değerlendirmesi gerektiğini gösteriyor.
Çin neden farklı?
Birkaç temel fark, Çin’in farklı bir yola sapmasını sağlayabilir. Japonya’nın aksine Çin, devlet kontrolündeki bir bankacılık sistemine sahip; bu da Pekin’e kayıpları absorbe etme veya gerekli yeniden yapılandırmayı erteleme konusunda daha fazla yetenek veriyor.
Çin ayrıca 1990’daki Japonya’dan daha fakir ve daha az kentleşmiş durumda; bu da hane halkı servetinde ve iç tüketimde büyüme için daha fazla alan bırakıyor. Ülke, elektrikli araçlar, bataryalar ve güneş panelleri alanlarında lider konumlar elde etti.
Washington ile olan ilişkisi de temelden farklı. Japonya bir ABD müttefikiydi ve ticari anlaşmazlıkları yerleşik bir güvenlik ilişkisi çerçevesinde gerçekleşti. Çin ise ABD ile nüfuz için rekabet eden stratejik bir rakip.
Çin’in 1,4 milyarlık bir nüfusu var, ancak bu otomatik olarak güçlü bir tüketici talebi anlamına gelmiyor. Hane halkı tüketimi GSYİH’nin yaklaşık yüzde 40’ını oluşturuyor; bu, OECD ortalaması olan yaklaşık yüzde 60’ın altında.
Bu dengesizlik, Çin’in büyümesini sürdürmek için ihracata olan bağımlılığına katkıda bulundu. 2025 yılında net ihracat, büyümenin yaklaşık üçte birini oluşturdu; bu, 1997’den bu yana en yüksek pay.
Bir yavaşlamanın Kanada için anlamı
Kanada’nın Çin’e yaptığı ihracat büyük ölçüde emtialara odaklı; bu da onları Çin’in endüstriyel faaliyetlerindeki ve kaynak talebindeki değişikliklere karşı özellikle savunmasız bırakıyor.
Kanada’nın enerji ihracatı 2025 yılında yaklaşık yüzde 78 artarak yaklaşık 9,5 milyar dolara ulaştı; Trans Mountain boru hattının genişletilmesiyle denizaşırı pazarlara daha fazla erişim sağlandı.
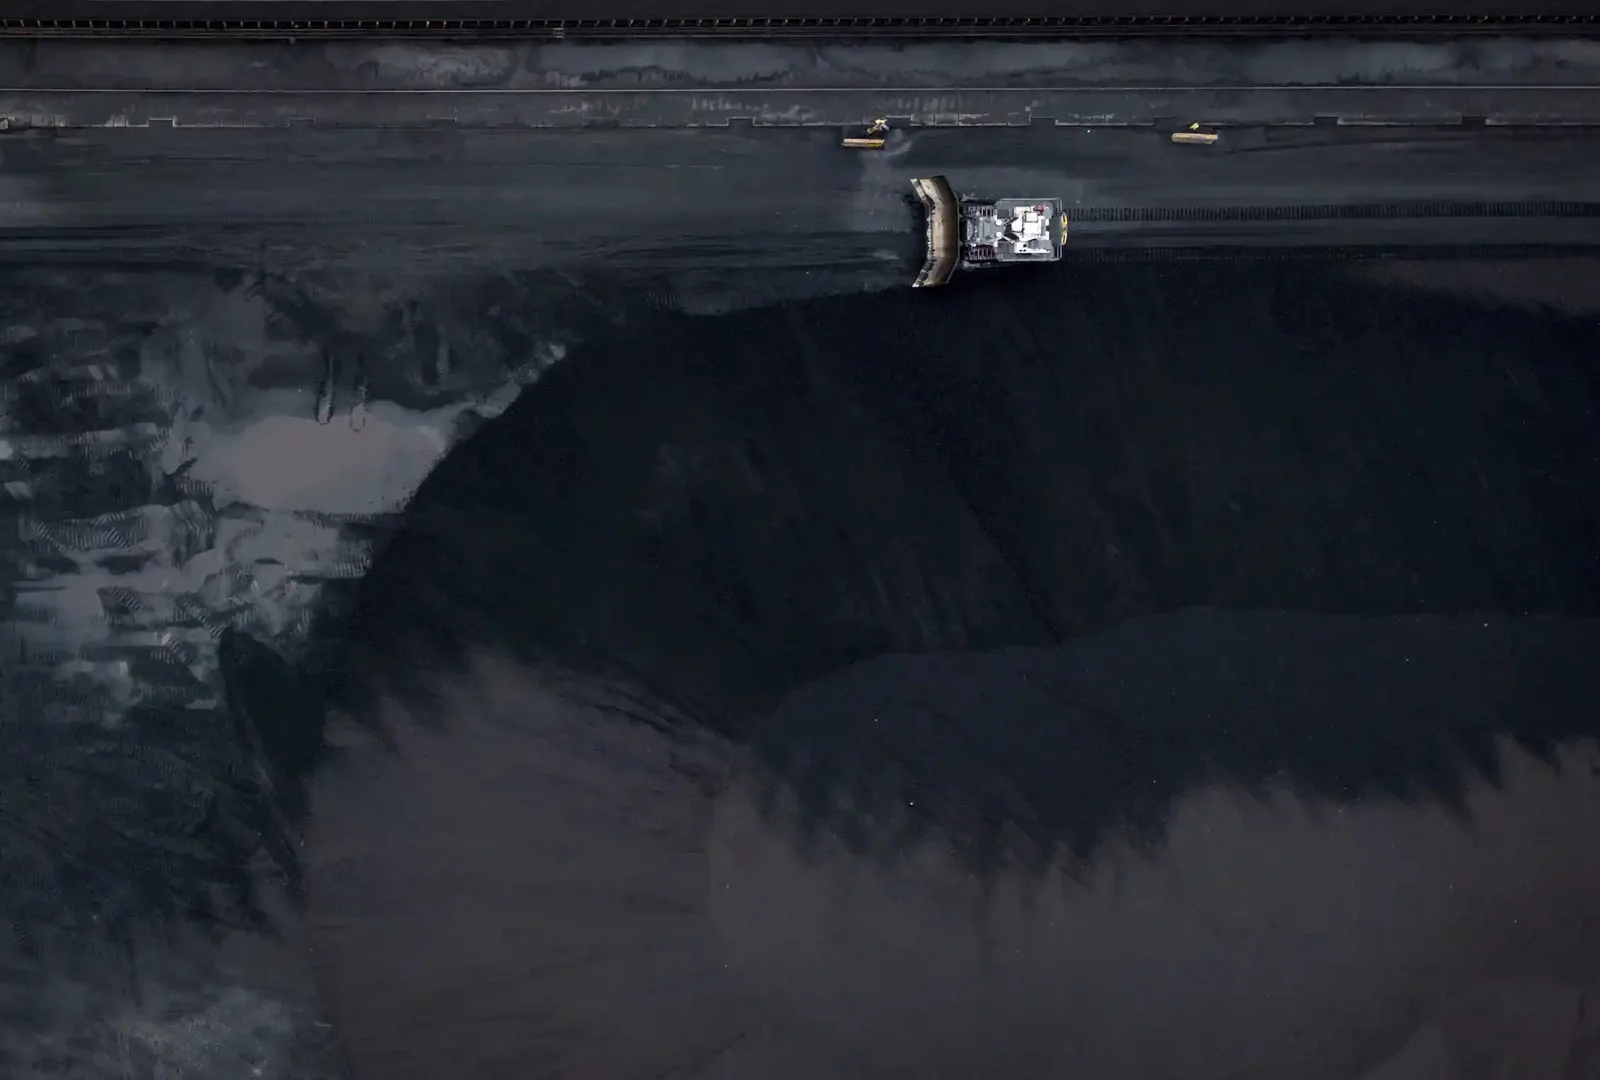
Ancak Çin’in petrol talebi zayıflıyor ve daha fazla düşüş bekleniyor. Uzun süreli bir yavaşlama bu eğilimi hızlandırabilir, Kanada enerjisine olan talebi azaltabilir ve küresel emtia fiyatları üzerinde aşağı yönlü baskı oluşturabilir.
Kömür, Çin’in endüstriyel talebindeki değişikliklere maruz kalan Kanada kaynak emtiaları arasında yer alıyor. Batı Kıyısı Terminali’nin Delta, B.C.’deki Roberts Bank’taki kömür ihracat terminali, Temmuz 2026.
THE CANADIAN PRESS/Darryl Dyck
Kanada’nın diğer ihracatları da Çin’in emlak sektöründeki düşüşten etkileniyor. Çelik üretimi için kullanılan kömür, bakır ve kereste, inşaat ve altyapı yatırımlarına en çok bağlı olanlar; bu nedenle emlak sektöründe uzun süreli bir daralma bu malzemelere olan talebi zayıflatacaktır.
Kanada ihracatının coğrafi yoğunlaşması riski daha da artırıyor. Alberta ve Britanya Kolombiyası, Çin’e yapılan son ihracat artışının yüzde 92’sini oluşturdu. Her iki eyalet de önemli kaynak sektörlerine sahip ve Çin’in emtia talebindeki değişikliklere karşı özellikle savunmasız.
Karşılıklı bağımlılık güvenle aynı şey değildir
Ekonomik bağlar, siyasi ve güvenlik ilişkilerinden ayrılamaz. Ticaret yoğunlaştığında, hükümetler tedariklere veya ihracat pazarlarına erişimi anlaşmazlıklarda bir koz olarak kullanabilir.
1980’lerdeki ticari anlaşmazlıklar sırasında Washington, Tokyo’yu pazarlarını açmaya zorladı. Honda ve Toyota gibi Japon otomobil üreticileri, Ontario da dahil olmak üzere Kuzey Amerika genelinde fabrikalar kurarak işler yarattı ve Japon yatırımlarını Kuzey Amerika’ya entegre etti.
Bu model, ABD Başkanı Donald Trump döneminde de devam etti. 2025 yılında Japonya, gümrük vergisi anlaşmazlıklarını çözmek için bir anlaşmanın parçası olarak 550 milyar dolarlık Amerikan yatırımı taahhüt etti. Her iki durumda da uzun süreli bir siyasi ve güvenlik ittifakı, ticari anlaşmazlıkları müzakere etmek için bir temel sağladı.
Japonya’nın Çin ile olan ilişkisi farklı bir ders sunuyor. 2010’daki bir toprak anlaşmazlığı sırasında Japon şirketleri, Çin’in nadir toprak elementleri sevkiyatının durduğunu bildirdi. Bu olay, Japonya’nın bu malzemeler için Çin’e olan bağımlılığını ortaya çıkardı ve Japonya daha sonra tedarikini çeşitlendirmek için çalışarak nadir toprak ithalatında Çin’in payını yaklaşık yüzde 90’dan yüzde 60-70’e düşürdü.
Hat işçileri 2015 yılında Ontario, Cambridge’deki Toyota fabrikasında otomobil montajı yapıyor.
THE CANADIAN PRESS/Aaron Lynett
Kanada da benzer bir savunmasızlıkla karşılaştı. 2024 yılında Çin elektrikli araçlarına yüzde 100 gümrük vergisi uyguladıktan sonra Çin, kanola yağına gümrük vergileriyle karşılık verdi. Çin’e yapılan ihracat daha sonra yüzde 62 düştü.
Ocak ayında varılan bir anlaşma, kanola vergilerinin düşürülmesi karşılığında yılda 49.000 Çin elektrikli aracının yüzde 6,1’lik bir vergiyle Kanada’ya girmesine izin verdi.
Kanada için dersler
Japonya’nın deneyimi, Kanada’nın ticaretini çeşitlendirme çabalarında iki ders sunuyor. Birincisi, ekonomik bir yavaşlamanın bir ülkeyi mutlaka önemsiz bir ticaret ortağı yapmadığıdır. Japonya, emlak balonu patladıktan uzun süre sonra bile zengin ve önemli bir pazar olmaya devam etti.
Ancak Çin, Japonya’nın refah seviyesine ulaşmadan önce uzun süreli bir durgunlukla karşılaşabilir. Çin talebi zayıflarsa, emtia üreticileri daha küçük bir alıcı havuzu için rekabet etmek zorunda kalacak.
İkinci ders ise ticaretin arkasındaki siyasi ilişkinin, ticaret hacmi kadar önemli olabileceğidir. Japonya’nın ABD ile olan bağları, anlaşmazlıklara rağmen kısmen karşılıklı ilişkiler sayesinde ayakta kaldı: Japon firmalar Kuzey Amerika’da fabrikalar kurdu ve iki ülke ortak güvenlik çıkarlarına sahipti. Japonya’nın Çin’e olan bağımlılığı, önemli kaynakların tek bir kaynağına aşırı bağımlı olmanın risklerini gösterdi.
Kanada’nın Çin ile olan ilişkisi daha asimetrik. Ticaretin büyük bir kısmı, tek yönlü akan Kanada emtialarından oluşuyor ve pazar erişimi Pekin’in verebileceği veya geri çekebileceği bir şey. Washington’a olan bağımlılığı Pekin’e olan bağımlılıkla değiştirmek, sadece bir savunmasızlığın yerini başka bir savunmasızlıkla alacaktır.
Kanada’nın önceliği müşteri tabanını genişletmek olmalıdır. Pasifik kıyıları ham petrol, gaz ve kritik mineralleri Asya’ya ihraç edebilirken, Kapsamlı ve İlerlemeli Trans-Pasifik Ortaklığı Kanada’ya Japonya ve diğer Hint-Pasifik pazarlarına tercihli erişim sağlıyor.
Daha fazla ülke ile ticaret yapmak, seçim özgürlüğünün artmasıyla aynı şey değildir. Amaç, ne rakip ne de müttefik olan hiçbir tek ortağın şartları belirleyememesini sağlamaktır.
- Amerika Birleşik Devletleri
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔


1 yorum
Fikrinizi bir kaynak, soru veya yapıcı karşı görüşle geliştirin.