
Bazı sayılar o kadar akıl almaz derecede büyüktür ki, onları tam olarak kavramak zor olabilir.
Avustralyalıların toplu emeklilik birikimlerinin değeri, henüz ulaşmamış olsa bile, yakında 5 trilyon doları geçecek. (Veri gecikmeleri ve piyasa dalgalanmaları nedeniyle tam rakamı bilmek zor.)
Bu, 5.000.000.000.000 dolar. Yani: çok sayıda sıfır.

28 milyonluk bir nüfus için bu, her bir Avustralyalının ortalama 178.571 dolarına denk geliyor (ve elbette, bazıları için çok daha fazla — veya daha az).
5 trilyon dolarlık bu rakam, ülkemizin yıllık toplam ekonomik çıktısının 20 ayına eşdeğer; her açıdan devasa bir acil durum fonu.
Önümüzdeki on yıllarda, Avustralya’nın özel emeklilik birikim havuzu hem Kanada’nın hem de Birleşik Krallık’ınkini geçerek, yalnızca Amerika Birleşik Devletleri’nin gerisinde kalarak dünyanın en büyük ikinci emeklilik fonu olacak.
Peki, Avustralya’nın emeklilik sistemi bize ne kadar iyi hizmet ediyor? Ve siz, kişisel olarak, rahat bir emeklilik için yeterli birikime sahip olacak mısınız?
Emeklilik sistemimizdeki tuhaflık
“Emeklilik için ne kadar birikim yapmam gerekiyor?” sorusunun Avustralya’daki kişisel finans alanında en sık sorulan ve en karmaşık sorulardan biri olmasının bir nedeni var.
Avustralya, “belirlenmiş katkı” sistemi olarak bilinen bir yapıya sahip; bu, “belirlenmiş fayda” sisteminin aksine işler. Kısacası: Her yıl ne kadar para yatırmak zorunda olduğunuzu (yüzde 12) biliyorsunuz, ancak bunun emeklilikte size ne kadar getireceği hakkında pek bir fikriniz yok.
Emeklilikte rahat bir yaşamın riskini tamamen hükümet dışı kuruluşlar tarafından yönetilen özel fonlara yüklemeye karar verenin bir İşçi Partisi hükümeti olması, siyasi tarihimizin kendine özgü bir tuhaflığıdır.
1992’de “Emeklilik Garantisi” sisteminin getirilmesiyle, emeklilikteki rahatlığınız iş hayatındaki performansınıza doğrudan bağlandı. Bu durum, düşük vasıflı işçileri ve genellikle kadınlar olmak üzere, bakım sorumlulukları nedeniyle iş hayatından uzaklaşan kişileri hemen dezavantajlı duruma düşürdü.
Emeklilik sistemi, Avustralya’nın emeklilik geliri sisteminin “üç direği” olarak konumlandırıldı: yaşlılık emekli maaşı, özel emeklilik fonları ve fon dışı özel birikimler.
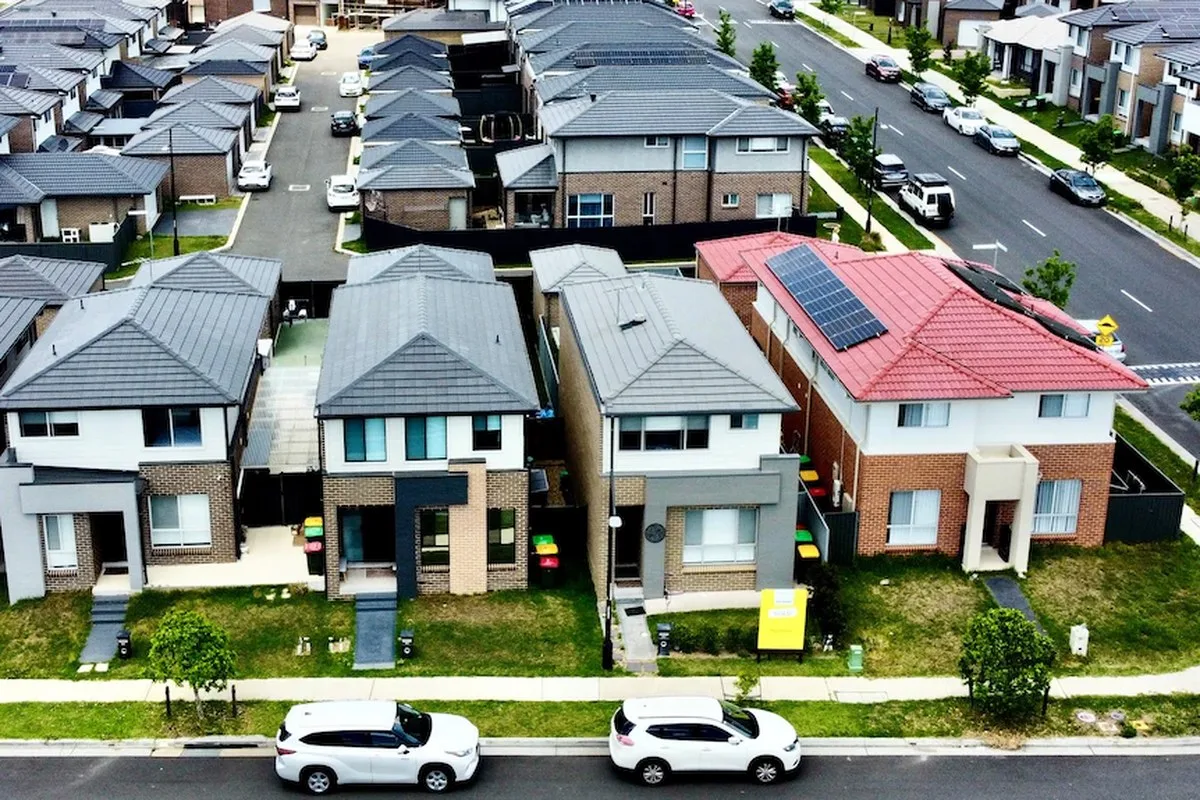
Görünmez ama yapısal olarak hayati önem taşıyan dördüncü bir direk olan “konut” ise hiçbir zaman açıkça tanınmadı. Ancak nesiller boyu, kendi evine sahip olmak rahat bir emeklilik için gerekli bir ön koşul oldu (çünkü yaşlılık emekli maaşı yalnızca temel konut dışı masrafları karşılayacak kadar cömertti).
Bir İşçi Partisi icadı olmasına rağmen, Howard hükümeti emeklilik fonu konusunu siyasi bir koz olarak kullanarak, fon katkılarına yönelik cömert vergi indirimlerini pekiştirdi ve fonlardan yapılan çekimlerdeki tüm vergileri kaldırdı. Fon katkılarına uygulanan yüzde 15’lik sabit vergi oranı ise elbette yüksek gelirli, çoğunlukla beyaz yakalı çalışanlara büyük vergi tasarrufları sağladı.
Çoğu insan, emeklilik fonlarının zamanla yaşlılık emekli maaşının yerini alması ve Avustralyalıları emeklilikte kendi kendine finansman yapmaya zorlaması amacıyla getirildiğini düşünüyor. Ancak asıl hedef hiçbir zaman bu olmadı. Gerçekte, günümüzde Avustralyalı emeklilerin üçte ikisi, sahip oldukları emeklilik fonlarının yanı sıra tam veya kısmi yaşlılık emekli maaşı da almaya devam ediyor.
Şimdiye kadar ödenen yaşlılık emekli maaşı tasarruflarının büyük bir kısmı, fonlara uygulanan düşük verginin maaşlara kıyasla hükümet kasasına getirdiği büyük kayıpla dengelendi.
Emeklilik fonu “dev fonlarının” denetimi
Avustralyalıların emeklilik birikimleri giderek daha az sayıda, her biri yüz milyarlarca doları yöneten fon tarafından yönetiliyor. Bu fonlar, hisse senedi piyasasında işlem gören ve dolayısıyla hissedarlara karşı sorumlu olan şirketler değil, özel yönetim kurulları tarafından yönetilen “mütevelli heyetleri”. Bu nedenle, üyelerinin en iyi çıkarlarını gözetip gözetmediklerini sağlamak için kurumsal ve ihtiyati düzenleyicilerin sürekli denetimine ihtiyaç duyuyorlar.
Deloitte’un 2045’e yönelik son raporuna göre, gücün birkaç “dev fon”un elinde yoğunlaşması eğiliminin devam etmesi bekleniyor.
Raporda, “Sonuç olarak, 12 trilyon dolarlık bir varlık havuzunun, üyelerinin emekliliklerini finanse etmelerine yardımcı olmak amacıyla onların en iyi mali çıkarlarını gözetme yükümlülüğü olan yaklaşık 10 dev fon tarafından kontrol edilmesi bekleniyor,” deniyor.
Bu “yükümlülüğün” denetimi artık düzenleyiciler için bir baş ağrısı haline geldi. Zira sistemde üyeler için ciddi riskler tespit edildi; bunlar arasında zayıf müşteri hizmetleri, şikayet yönetimi sorunları ve fon hesaplarıyla bağlantılı sigorta ödemelerinde iki yıla varan gecikmeler yer alıyor.
Fonların faaliyetlerinin, özellikle de üye paralarının nasıl harcandığının doğru bir şekilde denetlenmesi kritik önem taşıyor.
Avustralya’nın en büyük 10 “dev fonu”nun (verilerin mevcut olduğu kadarıyla) 2025 mali yılında toplamda 388 milyon doları pazarlamaya harcadığı, ancak üyelerin şikayet ve geri bildirimlerine yardımcı olmak için sadece 45 milyon dolar ayırdığı APRA verilerinden anlaşılıyor.
Diğer birçok finansal kurum gibi, Avustralya’nın önde gelen emeklilik fonları da giderek bir pazarlama silahlanma yarışına giriyor. Bu yarış, “piyasa payını koruma” gerekçesiyle üyelerin dikkatini çekmeye yönelik olarak haklılandırılıyor.
Yatırımların şeffaflık eksikliği
Düzenleyiciler ayrıca, emeklilik fonu üyelerine sunulan yatırım bilgilerinin kalitesi konusunda da alarm zillerini çalıyor.
Kurumsal düzenleyici ASIC geçen ay, “Listelenmemiş yatırımlar için değerleme risklerinin nasıl değerlendirildiği ve ele alındığı konusunda hayal kırıklığı yaşıyoruz ve endişelerimiz devam ediyor,” diye uyardı.
Üye paralarının, geleneksel bankacılık sisteminin dışındaki girişimlere getiri umuduyla borç verildiği “özel kredi” piyasasına akışı da düzenleyicileri endişelendiriyor.
Emeklilik fonu üyeleri için mevcut yatırımları nasıl seçeceklerini bilmek zaten yeterince zor. Fon sahiplerine genellikle “yüksek büyüme”, “büyüme”, “dengeli” ve “muhafazakar” gibi isimlerle önceden karıştırılmış seçenekler sunuluyor.
Örneğin, Avustralya’nın en büyük fonu Australian Super’ın varsayılan “dengeli” seçeneği şu anda üye paralarını şu şekilde dağıtıyor: Avustralya hisseleri yüzde 24, uluslararası hisseler yüzde 30,5, özel sermaye yüzde 5,5, gayrimenkul ve altyapı yüzde 18, kredi yüzde 4, sabit getirili varlıklar yüzde 14 ve nakit yüzde 4.
Üyelerin, bu portföyün içinde bir Hawaii alışveriş merkezi, lüks bir zaman paylaşımı, Londra merkezinde bir apartman bloğu, dünya çapındaki havalimanları ve limanlar ile Canberra’daki Parlamento Üçgeni’ndeki National Circuit’teki ofis alanlarının büyük bir kısmının bulunduğundan habersiz olmaları muhtemel.
Australian Super’ın dengeli fonundaki tüm bireysel yatırımları detaylandıran bir elektronik tablo 4.000’den fazla satır içeriyor.
Bu yatırım kararlarının nasıl alındığı ise çoğu üye için büyük bir sır perdesi arkasında kalabilir.
Emeklilik fonu mütevellileri bu yatırımları genellikle kendileri yapmıyor; bunun yerine kararları çok sayıda yatırım yöneticisine devrediyorlar ve bu yöneticiler de elbette kendi ücretlerini alıyorlar.
Son zamanlarda ortaya çıkan, yıllık yönetim ücretleri yüzde 0,03’e kadar düşen ultra düşük maliyetli endeks takip fonları, aktif fon yöneticilerinin gerçekleştirdiği finansal “sihirbazlığın”, birçok varsayılan yatırım seçeneğinde uygulanan yüzde 0,5 ila 1’e yakın yönetim ücretlerine gerçekten değip değmediği konusunda ciddi sorular ortaya çıkarıyor.
Avustralyalıların çoğu, aslında ne kadar birikime ihtiyaç duydukları konusunda kafa karışıklığı yaşıyor ve bu durum, First Guardian ve Shield’in çöküşünde görüldüğü gibi, sömürücü “fon değiştirme” şemaları için onları kolay hedef haline getiriyor.
Yeterli bir birikimle emekli olanların çoğu ise paralarının bitmesinden korktukları için emeklilikte harcamaya çekiniyor.
Bu fazla birikimler sonunda çocuklarına kalıyor ve bu da nesiller arası servet eşitsizliklerini daha da derinleştiriyor.
İş hayatları boyunca, fon bakiyeleri, üyelerin yanlış kararları nedeniyle eriyor. Bunlar arasında yaşlarına uygun risk seviyesini seçmemek (ne kadar gençseniz, hisse senetleri gibi yüksek büyüme potansiyelli varlıkların dalgalanmalarını o kadar uzun süre katlanmanız gerekir) ve piyasa çalkantılarında korkuyla nakit ağırlıklı veya “muhafazakar” seçeneklere geçmek yer alıyor.
Super Consumers Australia’dan Xavier O’Halloran’a göre, piyasayı zamanlamaya çalışan az sayıda üye, toparlanmayı yakalamak için hisse senedi ağırlıklı bir seçeneğe geri dönebiliyor.
O’Halloran, “Piyasayı birkaç gün bile yanlış zamanlayarak sürekli alım-satım yapmanız durumunda ciddi şekilde zarar görebilirsiniz,” diyor.
Ona göre, emeklilik için gereken meblağı anlamak adına en iyi başlangıç noktası hükümetin Moneysmart emeklilik geliri hesaplayıcısı.
Centrelink’in ayrıca yaşlılık emekli maaşı haklarınızı anlamanıza yardımcı olacak ücretsiz bir “Finansal Bilgi Hizmeti” de mevcut.
Avustralya’nın 5 trilyon dolarlık emeklilik sisteminin tüketiciler için en iyi sonuçları sağlaması adına hala yapılması gereken çok iş var.
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔


İlk yorumu siz yazın
Fikrinizi bir kaynak, soru veya yapıcı karşı görüşle geliştirin.