
Kısa vadede, El Niño iklim olayının etkileri bankaların bilançolarında okunabilir.
Arpho visual/Shutterstock (yeniden kullanılamaz)
-
El Niño bu kış ve sonraki dönemlerde olağanüstü bir yoğunluğa ulaşabilir; ancak etkileri yalnızca iklimle sınırlı değil.
-
Ekonomik faaliyetler de etkileniyor. Araştırmalarımız, bunun dolaylı yoldan bazı bankaların bilançolarına yansıdığını gösteriyor.
-
İklim krizi, bir bankacılık krizinin sadece başlangıcı mı? El Niño ne kadar güçlenirse, finansal sistem üzerindeki hasar da o kadar artabilir. Peki ya çöküş?
Şu an devam eden El Niño dönemi, son birkaç on yılda gözlemlenen en şiddetli olaylardan biri haline gelebilir. NOAA’nın İklim Tahmin Merkezi’ne göre, 2026-2027 sonbaharı ve kışında çok yüksek bir yoğunluğa ulaşma olasılığı %90’ın üzerinde. Tarımsal ve insani etkileri sıkça tartışılsa da bankalar üzerindeki sonuçları çok daha az biliniyor.
El Niño, ekvatoral Pasifik Okyanusu’ndaki su sıcaklığının anormal bir şekilde yükselmesini ifade eder. Bu olay, “El Niño-Güney Salınımı” (ENSO) olarak adlandırılan daha geniş bir döngünün parçasıdır; bu döngü sıcak El Niño, soğuk La Niña ve nötr dönemler arasında gidip gelir. ENSO, küresel iklimdeki yıllık değişkenliğin ana itici gücüdür.

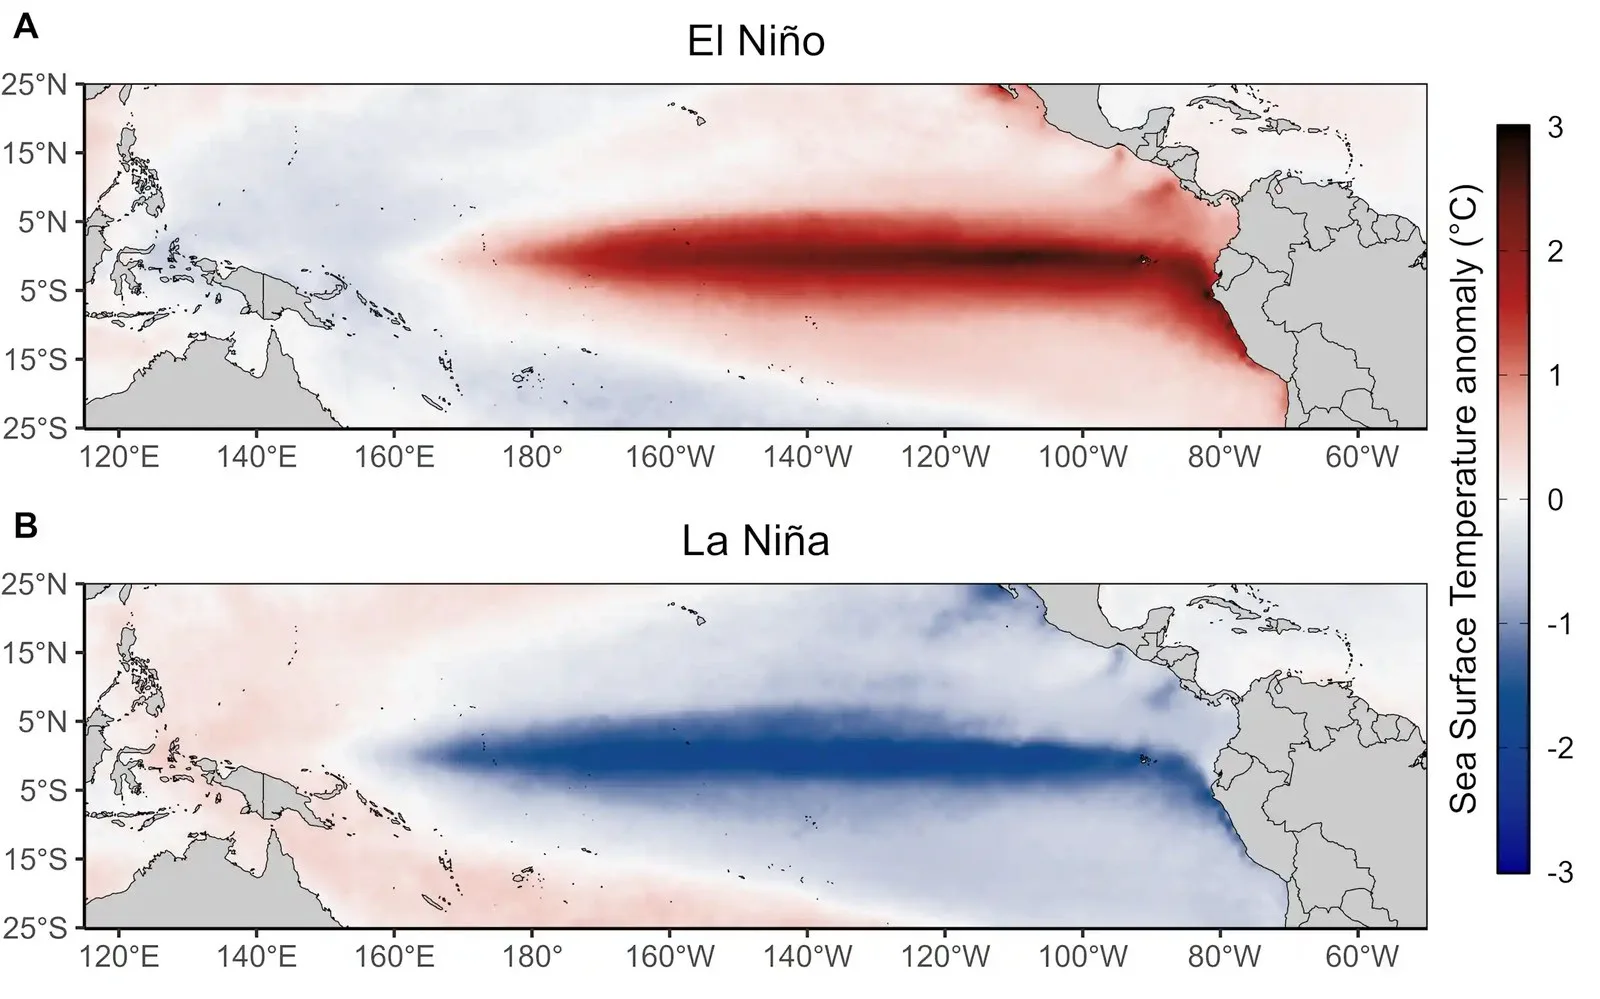
Şekil 1, El Niño sırasında yüzey sularının ısınması ile La Niña sırasında soğuması arasındaki karşıtlığı gösteriyor. Atmosferik sirkülasyonu değiştirerek bu anormallikler, binlerce kilometre uzaktaki bölgelerin iklimini etkiler. İklim bilimcilerin “uzaktan bağlantılar” olarak adlandırdığı bu ilişkiler her yerde aynı sonuçları doğurmaz.
Şiddetli El Niño ve La Niña dönemlerinde Pasifik Okyanusu’ndaki yüzey sıcaklığı anormallikleri. Yazarların ERA5 verileri üzerinden yaptığı hesaplamalar.
Bu uzaktan bağlantılar, ENSO’nun bankalar üzerindeki etkilerini anlamak için kritik öneme sahiptir. Finansal kurumlar, finanse ettikleri hanehalkları, işletmeler ve tarım işletmeleri aracılığıyla etkilenir. Kuraklık, anormal derecede yüksek sıcaklıklar veya aşırı yağışlar borçluların gelirlerini düşürerek ödeme kapasitelerini zayıflatabilir. Aynı zamanda, teminat olarak kullanılan konutlar, tarım arazileri veya ticari binaların değeri de düşebilir. Bankalar böylece, teminatların sağladığı koruma azalırken temerrüt riskinin artmasıyla karşı karşıya kalır.
Böyle bir kriz yavaş yavaş gelişir. İlk zorluklar hemen ödemelerde temerrüde yol açmaz. Ancak şok devam ettiğinde, ödeme gecikmeleri ve hacizler artar. Bankalar daha fazla karşılık ayırmak zorunda kalır; bu da kârlılıklarını ve yeni kayıpları absorbe etme kapasitelerini azaltır. Böylece, büyük bir mevduat çekilmesi veya anında görülebilen bir bankacılık krizi olmadan, iflasın eşiğine yaklaşabilirler.
Ecological Economics dergisinde yayımlanan bir makalede, 2000-2020 yılları arasında 51 ülkedeki bankacılık sektörünün ENSO’dan etkilerini inceledik. Kısa vadede El Niño, en çok etkilenen bankaları iflas eşiğine yaklaştırır; yani “iflasa olan mesafelerini” azaltır. Bu durum özellikle Latin Amerika, Karayipler ve daha az oranda Sahra Altı Afrika’da görülür. Sorunlu kredilerdeki artış, bu etkinin ana kanallarından biridir.
SSRN’de erişilebilen bir çalışma belgesinde, ABD’yi inceliyor; bankaların finansal durumlarının gelişimini ve coğrafi dağılımlarını dikkate alıyoruz. Analiz, 1994-2023 döneminde yaklaşık 10.000 kurumu ve 800.000’den fazla üç aylık gözlemi kapsıyor. Bilanço ve gelir tablosu verilerini, şubelerinin konumları, mevduat dağılımları ve ENSO’nun neden olduğu yerel sıcaklık anormalliklerinin tahminleriyle birleştiriyoruz.
Pasifik Okyanusu’ndaki aynı olayla karşılaşan iki banka, mutlaka aynı şokla karşılaşmaz. ENSO’nun neden olduğu bozulmalar bölgeden bölgeye büyük farklılıklar gösterir: Bir yerde kuraklık, başka bir yerde ise alışılmadık yağışlar veya aşırı sıcaklıklar ortaya çıkabilir. Her bankanın maruziyeti, şubelerinin konumuna, mevduat toplama faaliyetlerinin bu bölgelerdeki ağırlığına ve kredi portföyünün bileşimine —özellikle konut kredileri, ticari gayrimenkul, işletme kredileri ve tüketici kredileri arasındaki dağılıma— bağlıdır. Böylece, küresel çapta etkili bir iklim olayı bile, her kurumun coğrafi yerleşimine ve iş modeline göre çok farklı riskler yaratır; ulusal bir ortalama ise bu farklılıkları yakalayamaz.
ABD için elde edilen sonuçlar, bu etkilerin temel olarak kredi yoluyla gerçekleştiğini gösteriyor. En şiddetli olaylardan sonra, sorunlu krediler ve hacizler artarken, bankaların kârlılığı ve borç ödeme gücü düşer; bu da onları iflas eşiğine yaklaştırır. Bu kötüleşme genellikle ilk şoktan yaklaşık iki yıl sonra zirveye ulaşır. Yani bir iklim olayı haberlerden çok önce kaybolmuş olabilir, ancak etkileri bankaların bilançolarında ancak zamanla belirir.
Kredi faaliyetlerinde yoğunlaşmış ve kredileri gayrimenkule odaklanmış kurumlar özellikle hassas görünmektedir. Borçlunun geliri, aynı zamanda konutun, arazinin veya teminat olarak kullanılan ticari binanın değerinin düştüğü bir dönemde azalabilir. Bankanın büyüklüğü ise her zaman bir koruma sağlamaz. Aynı olayın birden fazla bölgeyi ve borçlu kategorisini aynı anda etkilemesi durumunda, çeşitlendirme de etkinliğini bir ölçüde yitirir. Yüksek sermaye seviyesi kayıpları absorbe etmeye yardımcı olsa da, kredilerin kalitesinin kötüleşmesini engelleyemez.
Bu sonuçlar, iklim şoklarının potansiyel finansal istikrarsızlık kaynakları olarak görülmesi gerektiğini gösteriyor. Uygulamada, denetim altındaki ilk stres testleri genellikle bankaları belirli fiziksel risklere —örneğin kasırgalar, sel veya kuraklık ve sıcaklık dalgaları— kısa vadeli senaryolarla maruz bırakmıştır. Ancak ENSO’nun neden olduğu sıcaklık veya yağış anormalliklerinin uzun vadeli etkilerini, yani borçluları yavaş yavaş zayıflatan ve sonunda bankaları etkileyen süreçleri daha zor yakalarlar. Bu nedenle, risk değerlendirmesi kredilerin tam konumunu, teminatların niteliğini ve finanse edilen faaliyetlerin iklim duyarlılığını dikkate almalıdır.
Dolayısıyla, kayıplar ortaya çıksın diye beklemek akıllıca olmaz. El Niño, önceden bir sinyal sunar. İklim tahminleri, kredi portföylerinin coğrafi verileriyle birleştirilerek risk yoğunlaştığı alanlar ve daha yakından izlenmesi gereken bölgeler daha erken tespit edilebilir.
ABD üzerine yaptığımız çalışma ayrıca önemli bir nüans sunuyor: ENSO’nun iki fazı birbirinin basit aynası değildir. El Niño’nun etkileri gerçek olsa da, en büyük bankacılık etkileri tarihsel olarak La Niña dönemlerinde ortaya çıkmıştır. Bu dönemde bazı bölgelerde oluşan sıcak ve kurak koşullar, tarımsal gelirleri, su kaynaklarını ve bazı gayrimenkul piyasalarını ciddi şekilde etkiler.
Şu anki güçlü El Niño, iklimdeki dalgalanmaların aynı zamanda finansal şoklar olduğunu hatırlatıyor. Ancak La Niña geldiğinde, Amerikan bankaları için daha da tehlikeli olabilir.
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔


1 yorum
Fikrinizi bir kaynak, soru veya yapıcı karşı görüşle geliştirin.